Le spedizioni globali di smartphone nel terzo trimestre del 2026 sono calate del 20% su base annua, secondo le stime preliminari di Omdia, segnando un’accelerazione della crisi rispetto al 6% del secondo trimestre.
Approfondisci: iPhone Duo: il nuovo foldable di Apple ritenuto spreco di denaro
Il calo ha avuto ripercussioni anche su base sequenziale, annullando l’effetto positivo tipico dei nuovi flagship autunnali e dei rifornimenti di canale in vista delle festività. La pressione continua sui costi delle memorie RAM e dello storage flash ha ridotto a zero i margini operativi sui dispositivi di fascia medio‑bassa, costringendo i produttori a tagliare drasticamente la produzione di modelli più economici.
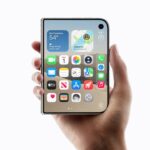
Samsung e Apple dominano la quota di mercato globale, con il 23% e il 22% rispettivamente, dettando insieme il 45% delle spedizioni mondiali. Il loro vantaggio è stato rafforzato dalla capillarità distributiva e dal lancio estivo dei nuovi pieghevoli Galaxy Z Fold8 e Z Flip8 da parte di Samsung, e dalla forte domanda per iPhone 17 e i nuovi iPhone 18 Pro e Pro Max di Apple. Il debutto del nuovo iPhone Duo nella categoria dei dispositivi flessibili ha ulteriormente consolidato la posizione di Apple, grazie anche all’ecosistema software Apple Intelligence.
Xiaomi, OPPO e Vivo subiscono l’impatto dei componenti costosi. Con il 12% di quote, Xiaomi rimane al terzo posto ma affronta il duro impatto del caro‑componenti, soprattutto sui cataloghi orientati al rapporto qualità/prezzo. OPPO, con i marchi realme e OnePlus, si ferma al 9%, mentre Vivo chiude la top five con l’8%.
Per mantenere la redditività, i marchi asiatici hanno ridotto i volumi dell’offerta entry‑level nei mercati emergenti, concentrandosi sui modelli a maggiore marginalità. Le analisi di Omdia indicano che le promozioni di fine anno e il periodo natalizio non saranno in grado di compensare i rincari strutturali dei componenti. Hayden Hou e Lucas Zhong osservano che la crisi del 2026 rappresenta una ristrutturazione del settore: i produttori che riusciranno a sviluppare partnership di finanziamento all’acquisto e a costruire canali premium solidi si consolidano, mentre i brand che dipendono dalla fascia ultra‑economica rischiano di perdere quote di mercato difficili da recuperare.